Steigende Ölpreise, höhere Zinsen und geopolitische Unsicherheiten prägten die Finanzmärkte im dritten Quartal. Dennoch setzten viele Aktienmärkte ihren Aufwärtstrend fort und erreichten neue Jahreshöchststände. In der Schweiz sorgten dagegen einige enttäuschende Unternehmensnachrichten für einen wechselhaften Quartalsausklang.
Der geopolitische Konflikt im Nahen Osten und die damit verbundenen Auswirkungen auf die Energiepreise blieben auch im dritten Quartal zentrale Themen an den Finanzmärkten. Nach einer erneuten Eskalation mit gegenseitigen Angriffen zwischen den USA und dem Iran zu Quartalsbeginn rückte eine diplomatische Lösung zunächst wieder in weite Ferne. Auch bei der Sicherung der wichtigen Transportroute durch die Strasse von Hormus konnten keine nachhaltigen Fortschritte erzielt werden. Der von der US-Regierung geplante Einsatz gebührenpflichtiger Eskorten für Schiffe durch die Meerenge wurde bis anhin nicht umgesetzt.
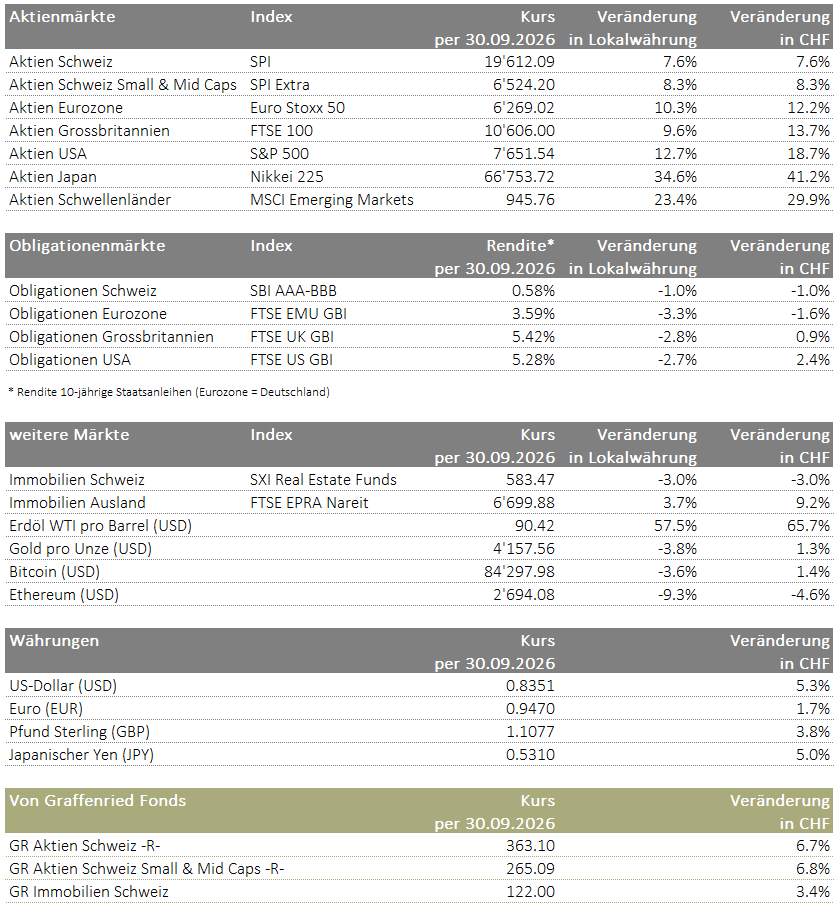
Die zunehmenden Sorgen über mögliche Lieferengpässe bei Energierohstoffen liessen den Ölpreis im Verlauf des Quartals deutlich ansteigen. Kostete ein Barrel der Sorte WTI zu Quartalsbeginn noch rund 70 US-Dollar, kletterte der Preis zeitweise auf über 100 US-Dollar und damit auf den höchsten Stand seit Mitte Mai. Gegen Ende des Quartals entspannte sich die Situation etwas. Hoffnungen auf eine diplomatische Annäherung wurden durch die Wiederaufnahme von Gesprächen zwischen den Konfliktparteien im Umfeld der Generalversammlung der Vereinten Nationen Ende September in New York gestützt.
Höhere Inflation setzt Anleihen unter Druck
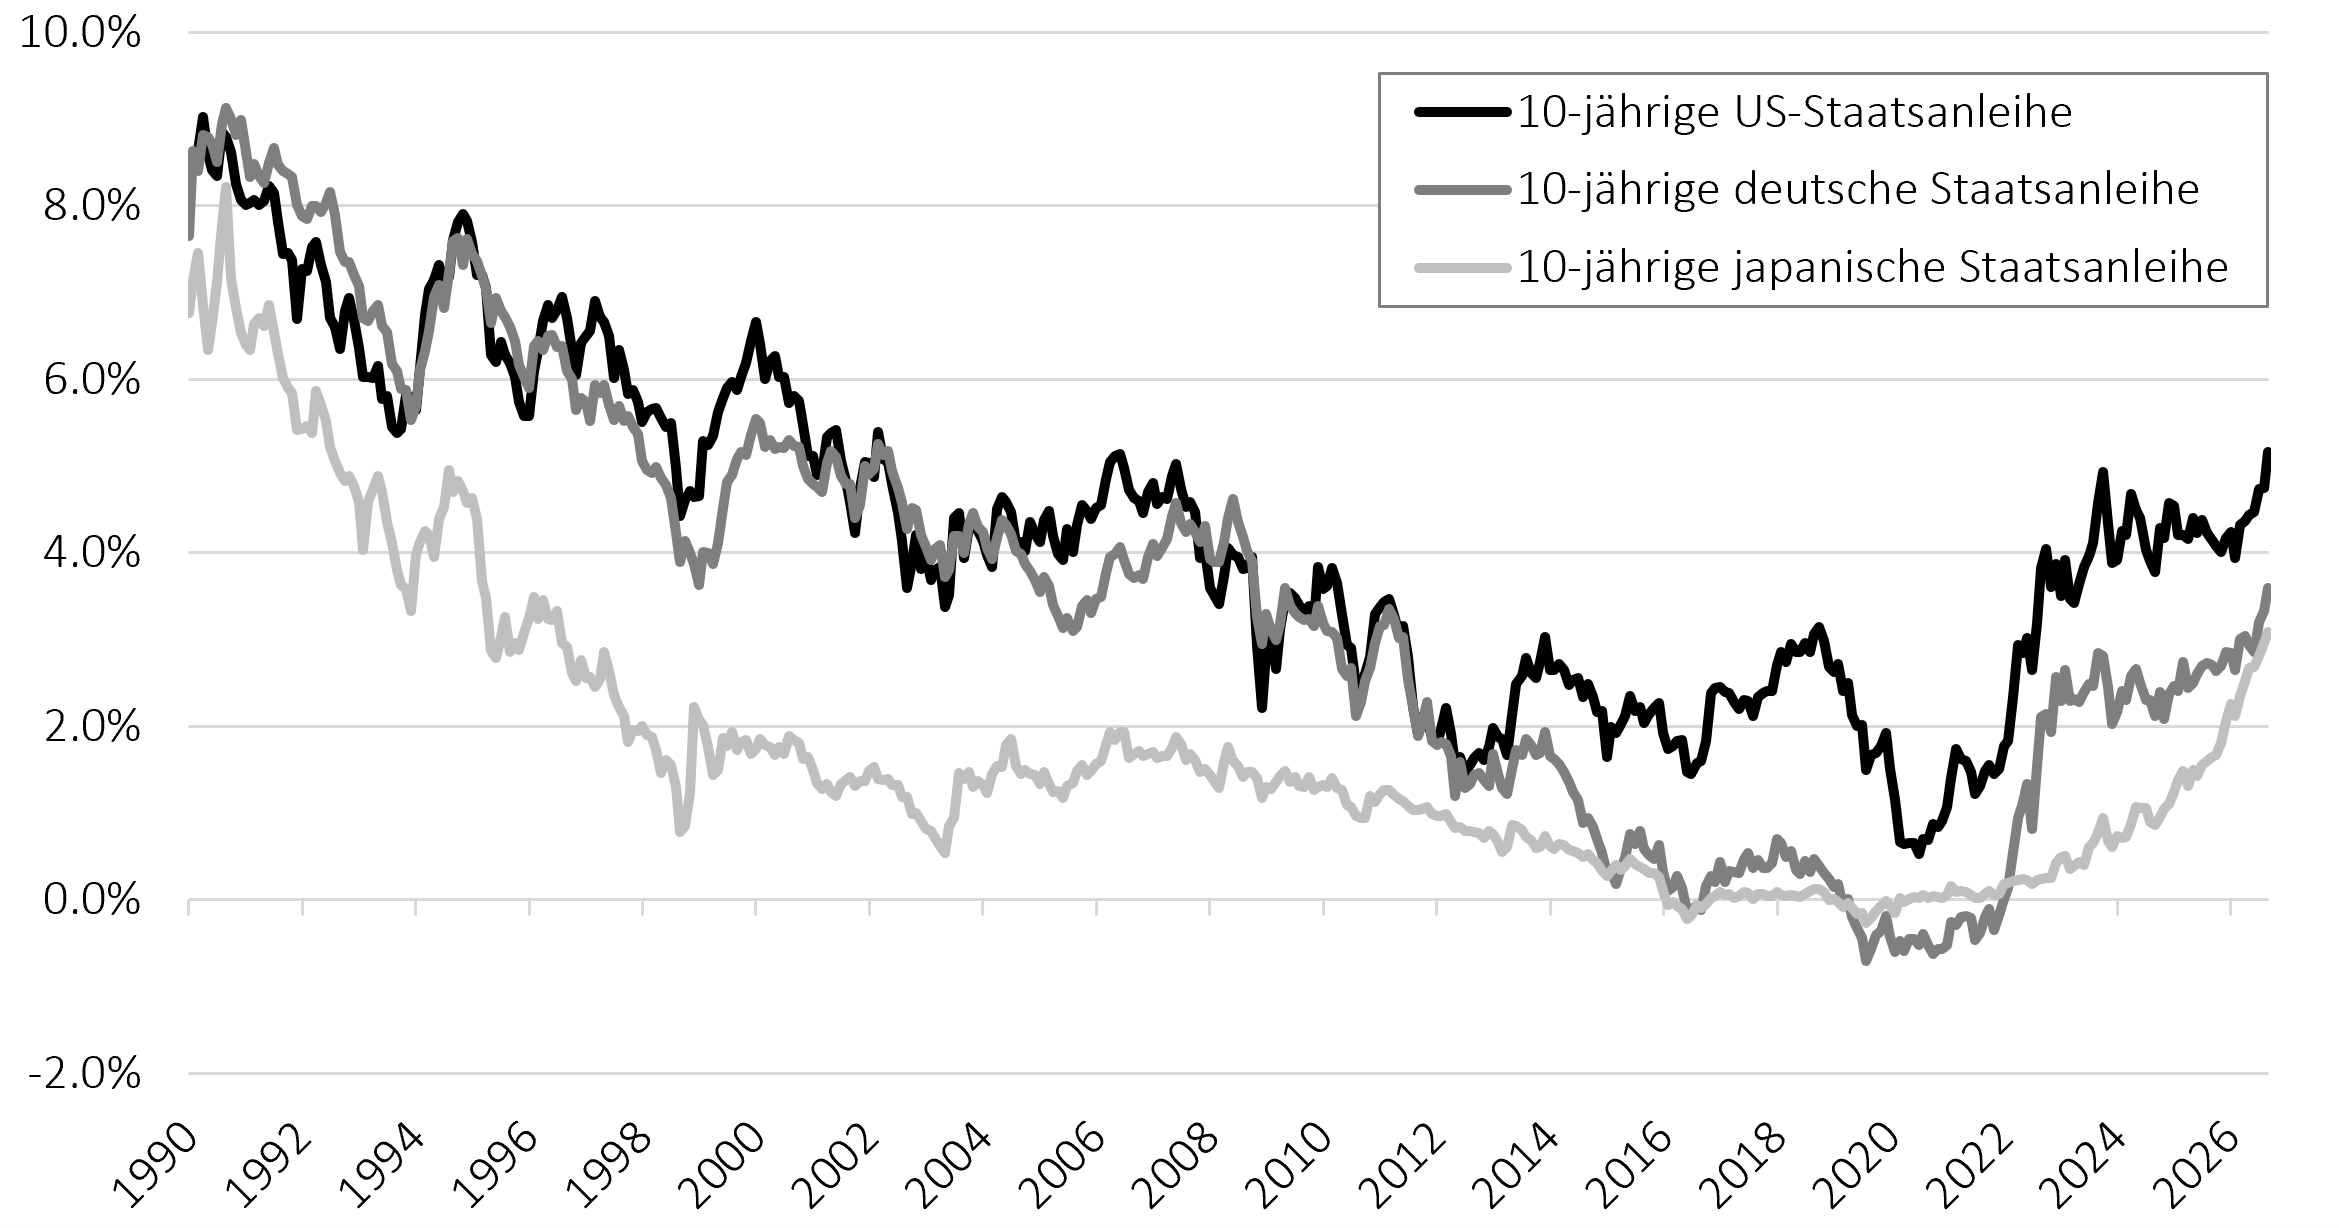
Die höheren Energiepreise hinterliessen auch an den Finanzmärkten ihre Spuren. Die zunehmenden Inflationssorgen führten zu steigenden Renditen und setzten die Anleihenkurse weiter unter Druck. In den USA stieg die Rendite zehnjähriger Staatsanleihen zeitweise auf über 5 % und damit auf den höchsten Stand seit 2007. Das höhere Zinsniveau verteuert die Finanzierung sowohl für Unternehmen als auch für hoch verschuldete Staaten. Die von US-Finanzminister Scott Bessent angekündigte Ausweitung der Rückkäufe langfristiger US-Staatsanleihen auf bis zu 6 Milliarden US-Dollar zeigte angesichts der Gesamtverschuldung der USA von mehr als 40 Billionen US-Dollar nur begrenzte Wirkung.
Auch in Europa und Japan stiegen die langfristigen Renditen deutlich an. Die Rendite zehnjähriger deutscher Bundesanleihen kletterte auf rund 3,5 % und damit auf ein Niveau, das über den Höchstständen während der europäischen Schuldenkrise lag. In Japan stieg die Rendite zehnjähriger Staatsanleihen sogar auf den höchsten Stand seit rund 30 Jahren (Abb. 1).
Abb. 1: Renditeentwicklung ausgewählter 10-jähriger Staatsanleihen seit 1990
Notenbanken reagieren auf Inflationsdruck
Die Sorge vor einer länger anhaltenden Inflation beschäftigte auch die Notenbanken. Die Europäische Zentralbank setzte ihren bereits im Juni begonnenen Zinserhöhungszyklus im September mit einem weiteren Zinsschritt fort. Bis zum Jahresende wird mindestens eine weitere Anpassung erwartet.
Auch die US-Notenbank Federal Reserve setzte im September ihren restriktiveren Kurs fort. Fed-Chef Kevin Warsh hatte bereits beim Notenbanktreffen in Jackson Hole Ende August auf die weiterhin zu hohe Inflation hingewiesen. Mit der ersten Zinserhöhung in den USA seit mehr als drei Jahren bekräftigte die Federal Reserve ihren Fokus auf Preisstabilität. Gleichzeitig unterstrich der Entscheid die Unabhängigkeit der US-Notenbank gegenüber der US-Regierung und liess weitere Zinsschritte in den kommenden Monaten möglich erscheinen.
Anders präsentierte sich die Situation in der Schweiz. Aufgrund der weiterhin tiefen Teuerung von unter 1 % sah die Schweizerische Nationalbank nur begrenzten Handlungsbedarf und beliess den Leitzins im September unverändert bei 0 %. Die zunehmende Zinsdifferenz zum Ausland führte gleichzeitig zu einem höheren Abwertungsdruck auf den Schweizer Franken. Euro und US-Dollar erreichten gegenüber dem Franken zeitweise den höchsten Stand seit mehr als einem Jahr.
Aktienmärkte trotzen dem Zinsanstieg
Die internationalen Aktienmärkte liessen sich von den steigenden Renditen nur vorübergehend verunsichern. Unterstützt von erfreulichen Quartalsergebnissen erreichten zahlreiche Börsen im August neue Jahreshöchststände. Besonders gefragt waren erneut grosse Technologiekonzerne, die von der anhaltend hohen Nachfrage rund um das Thema Künstliche Intelligenz profitierten. Auch Finanzwerte entwickelten sich positiv und konnten vom höheren Zinsniveau profitieren. Verbesserte Konjunkturaussichten unterstützten zudem Unternehmen aus konjunktursensitiven Bereichen wie dem Bausektor.
Der Schweizer Aktienmarkt konnte diese positive Dynamik hingegen nicht bis zum Quartalsende aufrechterhalten. Mehrere grosskapitalisierte Unternehmen sorgten mit ihren Quartalsergebnissen und Unternehmensnachrichten für erhöhte Volatilität.
Schweizer Aktienmarkt wechselhaft
Beim Nahrungsmittelkonzern Nestlé blieb das Wachstum deutlich hinter den Erwartungen zurück. Die stärkere Fokussierung auf margenstärkere Geschäftsfelder zeigt bislang noch kaum Wirkung. Zusätzlich sorgte die Situation rund um das Russlandgeschäft für Unsicherheit. Die russische Regierung stellte zwei Tochtergesellschaften des Schweizer Konzerns unter staatliche Zwangsverwaltung.
Auch der Pharmakonzern Novartis musste mehrere Rückschläge verkraften. Nach vielversprechenden Studienergebnissen zu einem neuen Medikament gegen Multiple Sklerose und einem anschliessenden Anstieg der Aktie auf ein Rekordhoch von über 132 Franken belasteten das Scheitern eines Cholesterinmedikaments sowie enttäuschende Studienergebnisse zu einem Wirkstoff gegen Muskelschwund den Aktienkurs. Nach dem zweiten Rückschlag verlor die Aktie innerhalb eines Tages knapp 11 %, wodurch sich die Börsenkapitalisierung des Unternehmens um rund 24 Milliarden Franken verringerte.
Zum Quartalsende geriet auch die UBS-Aktie unter Druck. Hintergrund war der Entscheid des Ständerats, wonach die ausländischen Tochtergesellschaften der Grossbank künftig mit einer höheren Quote an hartem Kernkapital unterlegt werden sollen. Die vorgesehene Quote von 90 % liegt unter den ursprünglich von Bundesrätin Karin Keller-Sutter geforderten 100 %, aber deutlich über den von UBS-CEO Sergio Ermotti geforderten 50 %. Das Geschäft ist allerdings noch nicht abgeschlossen und wird nun im Nationalrat weiter beraten.
Veränderungen im Swiss Market Index
Für zusätzliche Bewegung am Schweizer Aktienmarkt sorgte die turnusgemässe Anpassung des Swiss Market Index (SMI). Aufgrund ihrer gestiegenen Börsenkapitalisierung wurden der Generikahersteller Sandoz und das Dermatologie-Unternehmen Galderma neu in den Index der 20 grössten Schweizer Unternehmen aufgenommen.
Den SMI verlassen mussten hingegen der Logistikkonzern Kühne+Nagel und der Telekommunikationsanbieter Swisscom. Für Swisscom ging damit eine 28-jährige Zugehörigkeit zum Schweizer Leitindex zu Ende.
Ausblick und Portfoliopositionierung
Die anhaltend hohen Energiepreise und der damit verbundene Aufwärtsdruck bei den Zinsen dürften die Finanzmärkte auch in den kommenden Monaten beschäftigen. Entscheidend wird sein, wie lange sich die Aktienmärkte von diesen Belastungsfaktoren abkoppeln können. Die vergangenen Monate haben gezeigt, dass ein Ölpreis von über 100 US-Dollar zunehmend zur Belastung für die Wirtschaft wird. Gleichzeitig dürfte ein weiterer Zinsanstieg den Aktienmärkten zusätzlichen Gegenwind verleihen.
Wir gehen jedoch davon aus, dass die US-Regierung im Konflikt mit dem Iran bei einer weiteren Verschärfung der Lage bestrebt sein wird, eine Eskalation zu vermeiden und auf einen Kompromiss hinzuwirken. Bereits in der Vergangenheit hat Donald Trump in angespannten Situationen wiederholt Verhandlungsbereitschaft gezeigt. Auch die bevorstehenden Zwischenwahlen Anfang November dürften den politischen Druck auf die Regierung erhöhen. Aktuelle Umfragen deuten auf eine zunehmende Unzufriedenheit der amerikanischen Bevölkerung mit der wirtschaftlichen Entwicklung und den hohen Lebenshaltungskosten hin.
Schweizer Aktien bevorzugt
Aus unserer Sicht spricht dies dafür, dass die US-Regierung ein besonderes Interesse daran hat, die Energiepreise im Hinblick auf den kommenden Winter unter Kontrolle zu halten. Gleiches gilt für die Finanzierungskosten. Donald Trump fordert seit längerem tiefere Zinsen, während die Federal Reserve angesichts der weiterhin erhöhten Inflation einen restriktiveren Kurs verfolgt. Nach der jüngsten Zinserhöhung sind die durchschnittlichen Hypothekarzinsen in den USA auf über 7 % gestiegen.
Trotz der gestiegenen Zinsen und der damit rückläufigen relativen Attraktivität von Aktien bleiben wir in dieser Anlageklasse übergewichtet. Dabei bevorzugen wir weiterhin den Schweizer Aktienmarkt. Hiesige Dividendenpapiere bieten angesichts des nach wie vor tiefen Zinsniveaus in der Schweiz weiterhin attraktive Ertragsmöglichkeiten. Gleichzeitig profitieren exportorientierte Unternehmen von einem schwächeren Schweizer Franken. Vorsichtiger bleiben wir bei US-Aktien und halten dort an unserem Untergewicht fest. Ein anhaltender Zinsanstieg könnte für die hoch bewerteten Technologiewerte zu einer zunehmenden Belastung werden.
Vorsicht bei Zinsrisiken – Gold bleibt gefragt
Bei den festverzinslichen Anlagen setzen wir weiterhin auf solche mit einer vergleichsweise geringen Zinssensitivität. Dies gilt auch für Immobilien. Bei kotierten Immobilienfonds führen die gestiegenen Zinsen zunehmend zu einer Normalisierung der teilweise hohen Agios. Wir bevorzugen deshalb Immobilienfonds mit moderaten Aufpreisen, die weniger empfindlich auf Veränderungen des Zinsumfelds reagieren.
Gold bleibt ein wichtiger Bestandteil unserer Portfolios. Steigende Zinsen können das Edelmetall zwar kurzfristig belasten. Gleichzeitig sorgen die anhaltenden fiskalischen und geopolitischen Unsicherheiten für eine solide Nachfrage. Insbesondere die hohe Verschuldung der USA und die Unsicherheit über die langfristige Entwicklung des US-Dollars unterstützen die Rolle von Gold als Absicherungsinstrument. Entsprechend bleiben wir in dieser Anlageklasse übergewichtet.
Geldpolitik: Wie Notenbanken die Wirtschaft steuern
Steigende Energiepreise rücken die Geldpolitik wieder in den Fokus. Notenbanken müssen dabei Preisstabilität sichern, wirtschaftliche Entwicklungen abwägen und mit ihren Instrumenten angemessen auf neue Inflationsrisiken reagieren.
Was ist Deine Funktion und was sind Deine Aufgaben?Als Kundenberater betreue ich sowohl private als auch institutionelle Kundinnen und Kunden. Im Mittelpunkt meiner Arbeit stehen der persönliche Austausch, eine ganzheitliche Vermögensberatung sowie die gemeinsame Entwicklung passender Anlagestrategi …
#wirwurdengefragt - Spreche ich bei euch mit echten Menschen und/oder lande ich im Callcenter wenn ich euch anrufe?
In unserer Kurzvideoserie #wirwurdengefragt beantwortet unser Kundenberater Christof Sieber eine häufig gestellte Frage: "Spreche ich bei euch mit echten Menschen und/oder lande ich im Callcenter wenn ich euch anrufe?"
Um unsere Website für Sie optimal zu gestalten und fortlaufend verbessern zu können, verwenden wir Cookies. Weitere Infos zu Cookies und Datenschutz, finden Sie hier.




 Aktuelles


 Reels